«La energía es la única moneda universal.» – Vaclav Smil
Una refinería vuelve a ser alcanzada en Moscú. El tránsito visible de buques por el estrecho de Ormuz se reduce drásticamente. El mercado mundial del diésel atraviesa una situación de escasez y el Brent vuelve a moverse en torno a los 100 dólares por barril. Mientras tanto, Venezuela vuelve a ganar protagonismo en el mapa energético.
En los últimos meses hemos analizado aquí en el blog cómo la escalada entre Estados Unidos e Irán podía afectar a uno de los puntos más sensibles del comercio mundial de petróleo: el estrecho de Ormuz. Ahora, los ataques contra las refinerías rusas añaden una nueva pieza al problema. Ya no hablamos únicamente de petróleo y de cómo transportarlo, sino también de la capacidad para transformarlo en combustible.
Los acontecimientos se han sucedido rápidamente durante los últimos días y el escenario continúa cambiando. Hoy, Lunes 21 de Septiembre, ponemos sobre la mesa lo que sabemos hasta este momento. Porque la pregunta ya no es solamente cuánto petróleo hay disponible, sino otra aún más importante: ¿qué ocurre cuando varios puntos críticos del sistema energético mundial están bajo presión al mismo tiempo?
Una refinería atacada en Moscú.
El 20 de Septiembre de 2026, un ataque con drones alcanzó la refinería de Moscú, situada en Kapotnya y propiedad de Gazprom Neft. Los incendios afectaron a sus dos principales unidades de destilación de crudo, AVT-6 y EURO+, que conjuntamente representan toda la capacidad de procesamiento de la instalación. Para hacernos una idea de su magnitud, los últimos datos disponibles muestran que en 2024 procesó 11,6 millones de toneladas de petróleo y produjo, entre otros derivados, 2,9 millones de toneladas de gasolina y 3,2 millones de toneladas de diésel.
Pero este ataque no es un episodio aislado. Según la Agencia Internacional de la Energía (AIE), durante los primeros ocho meses de 2026 una refinería rusa fue alcanzada, en promedio, una vez cada tres días. En junio, el procesamiento de crudo en Rusia cayó hasta 3,8 millones de barriles diarios, su nivel más bajo en más de veinte años y aproximadamente un 30 % inferior al registrado un año antes.
Para entender por qué estos ataques tienen tanta importancia hay que mirar dentro de una refinería. Los daños no se han limitado a las instalaciones donde comienza el procesamiento del petróleo. A lo largo de la campaña contra la infraestructura petrolera rusa también han resultado afectadas unidades más complejas, destinadas a transformar las distintas fracciones del crudo y aumentar la cantidad y la calidad de los combustibles obtenidos.
Y aquí es donde entra la química.
Del petróleo al combustible.
El petróleo crudo es una mezcla extremadamente compleja, formada principalmente por hidrocarburos de diferentes tamaños y estructuras, además de compuestos que contienen azufre, nitrógeno, oxígeno y metales. No podemos extraerlo de un yacimiento y utilizarlo directamente en el depósito de un automóvil.
Uno de los primeros procesos que experimenta al llegar a una refinería es la destilación fraccionada. El crudo se calienta y sus componentes se separan en distintas fracciones según sus intervalos de ebullición. De esta manera se obtienen gases, naftas, queroseno, gasóleos y fracciones más pesadas.
Pero separar los componentes no es suficiente. También hay que transformar sus moléculas.
El craqueo catalítico rompe hidrocarburos grandes para producir moléculas más pequeñas y productos de mayor valor. El hidrocraqueo también transforma moléculas pesadas, pero lo hace utilizando hidrógeno y catalizadores bajo determinadas condiciones de presión y temperatura. El reformado modifica la estructura de algunos hidrocarburos para obtener, entre otros productos, componentes de gasolina de mayor octanaje. El hidrotratamiento, por su parte, emplea hidrógeno y catalizadores para eliminar impurezas, especialmente compuestos de azufre.
Una refinería funciona como un sistema de unidades interdependientes, y no todas desempeñan la misma función. El siguiente esquema simplificado permite visualizar por qué disponer de petróleo crudo no garantiza, por sí solo, disponer de los combustibles que necesitamos.
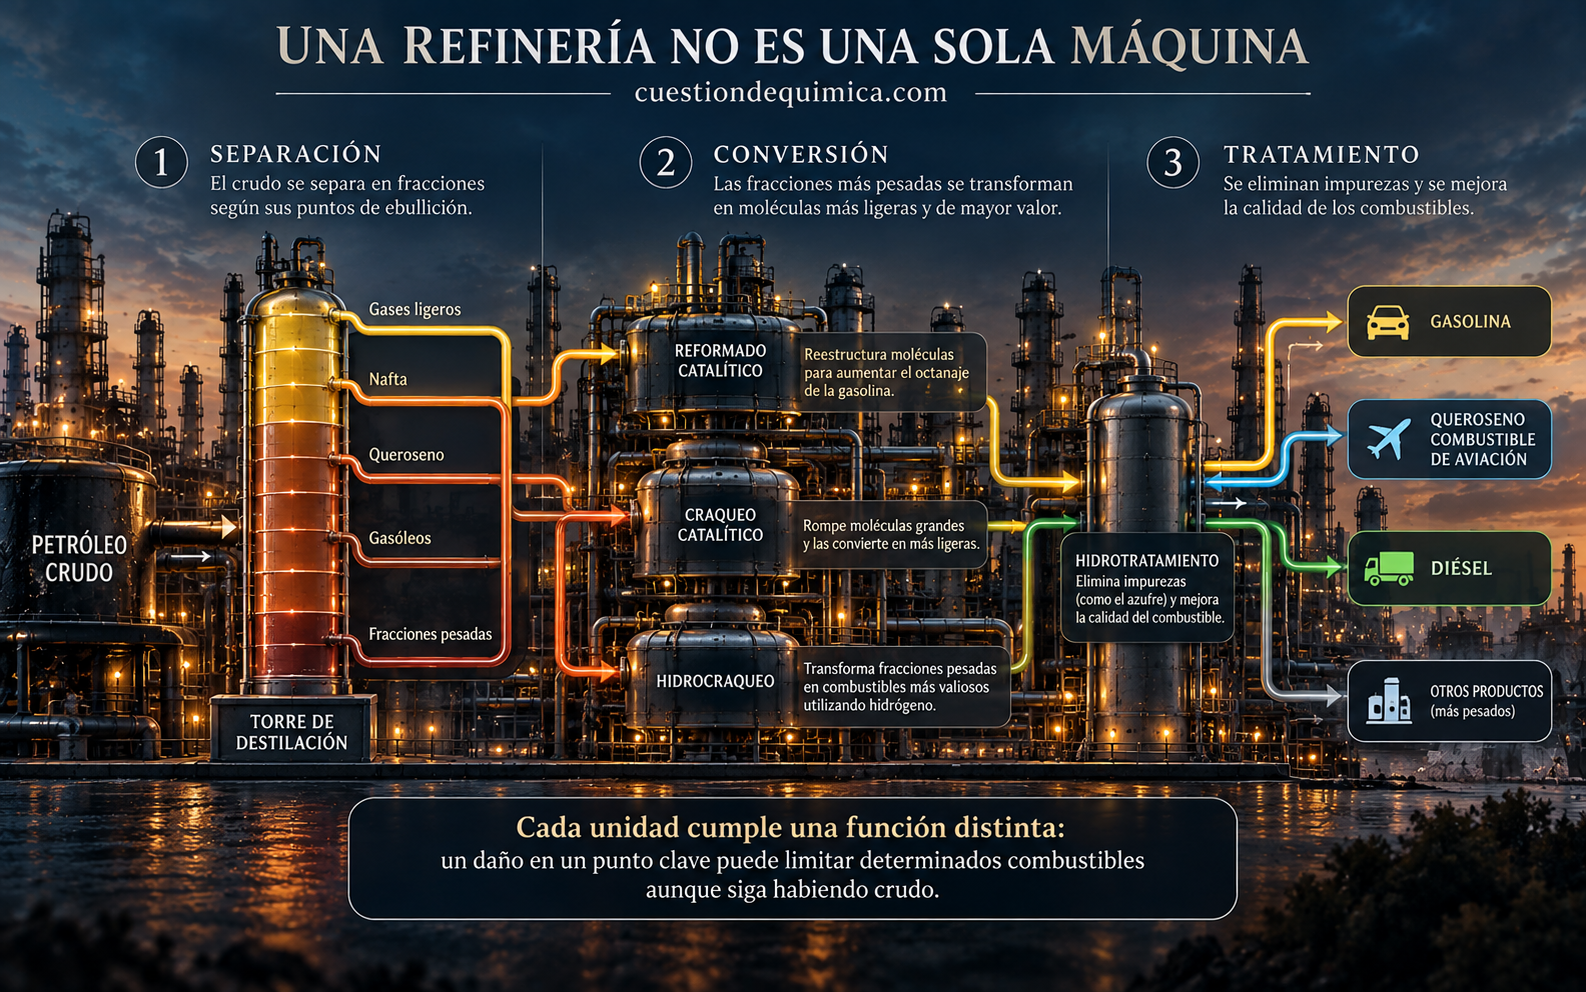
Por eso no todos los daños sufridos por una refinería tienen las mismas consecuencias. La AIE estima que los daños menores en una unidad de destilación pueden repararse en una o dos semanas, mientras que las reparaciones importantes de determinadas unidades secundarias complejas pueden requerir entre seis y ocho meses de media.
Las dificultades del sector han llevado a Rusia a adoptar medidas para proteger su abastecimiento interno, entre ellas restricciones a las exportaciones de gasolina, combustible de aviación y diésel. La pérdida de capacidad de refino puede afectar, por tanto, no solo al combustible disponible dentro del país, sino también a los volúmenes que llegan al mercado internacional.
El otro gran cuello de botella está en Ormuz.
A miles de kilómetros de Rusia encontramos otro punto crítico para el suministro energético mundial: el estrecho de Ormuz.
No es la primera vez que hablamos de él en este blog. En Marzo, en Geopolítica bajo la luna de sangre: Estados Unidos, Irán y el rol estratégico de Venezuela, analizamos el enfrentamiento entre Washington y Teherán y el papel que Venezuela podía desempeñar ante una eventual reconfiguración del suministro energético.
Un mes después, en De la tensión a la crisis: Ormuz, el ultimátum a Irán y el shock energético global, el foco se desplazó hacia este pequeño paso marítimo y las consecuencias que una escalada podía tener sobre el mercado energético mundial.
Hoy, aquellas piezas vuelven a encajar dentro de un escenario todavía más complejo.
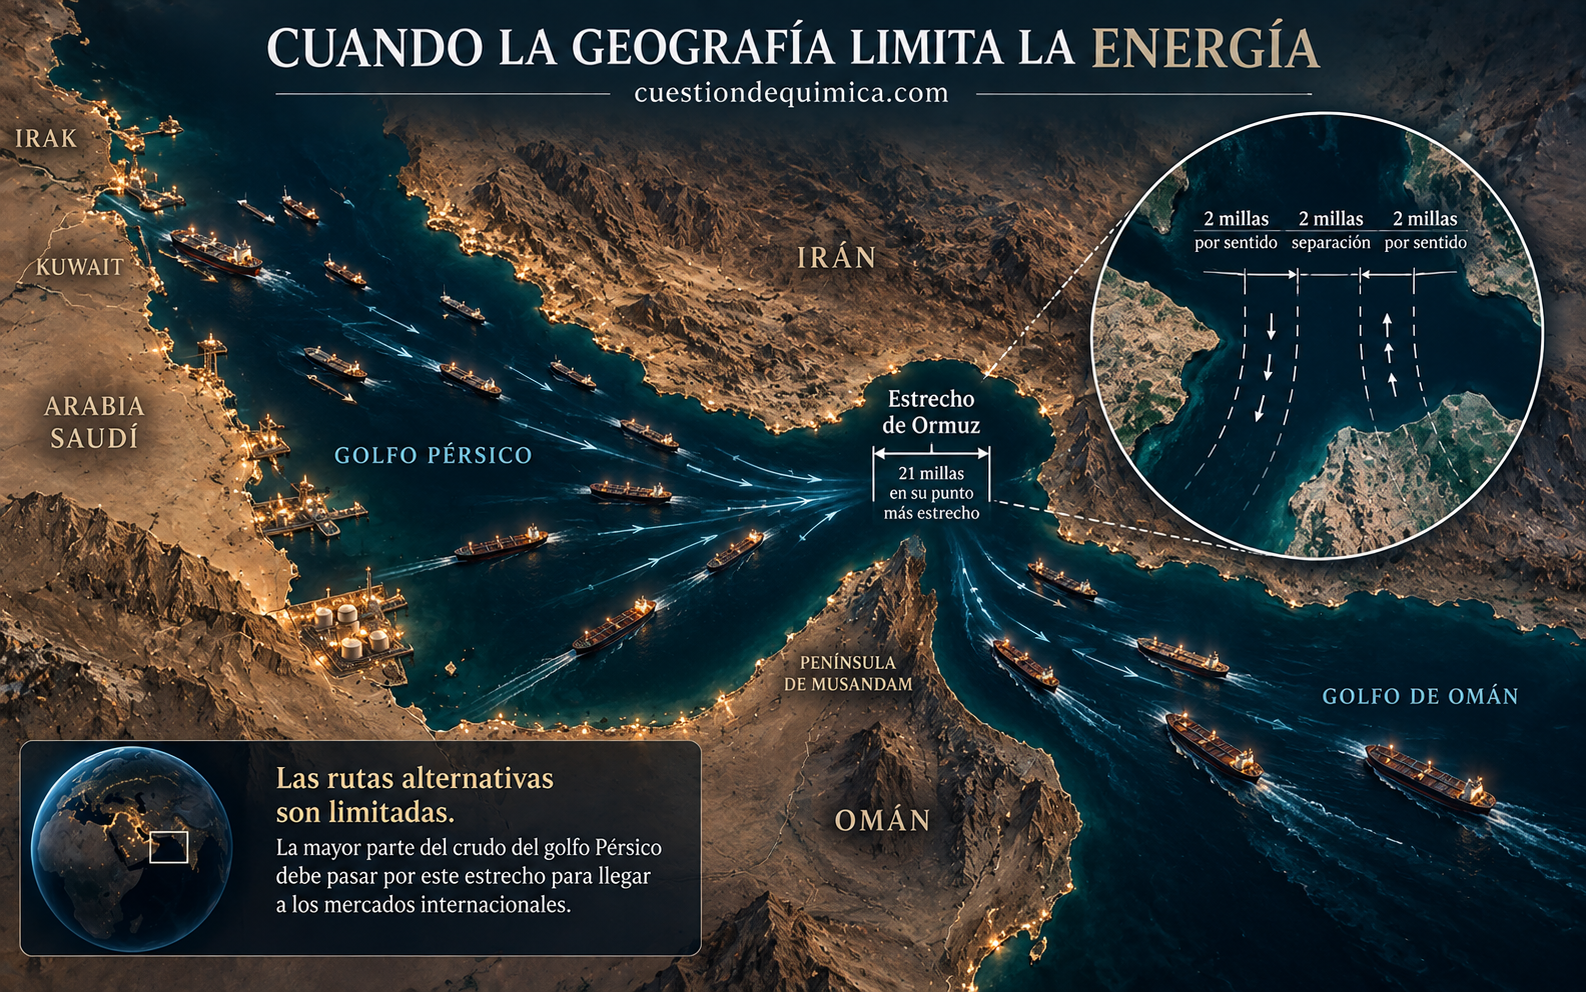
Durante el fin de semana del 19 y 20 de Septiembre, los datos de seguimiento marítimo recogidos por Reuters contabilizaron solo 17 buques de materias primas atravesando Ormuz, frente a 37 el fin de semana anterior. Antes de la guerra, la media era de unos 125 grandes buques comerciales diarios.
Estas cifras, sin embargo, necesitan un matiz importante. Algunos petroleros están atravesando la zona con sus sistemas de identificación desactivados, por lo que no todo el tráfico aparece en los registros habituales. Los números reflejan, por tanto, el tráfico visible mediante los sistemas de seguimiento, no necesariamente la totalidad de los buques que cruzan el estrecho.
A pesar de las dificultades, el petróleo continúa saliendo de la región. Para mantener las exportaciones, los productores han recurrido, entre otras soluciones, a transferencias de crudo de un barco a otro cerca de Omán. Estas operaciones alcanzaron alrededor de 2,5 millones de barriles diarios en Septiembre, frente a 1,4 millones en Agosto.
El mecanismo permite mantener parte del suministro, pero añade complejidad y costes. El transporte de petróleo en algunos grandes petroleros ha llegado a superar el equivalente a 30 dólares por barril.
El problema energético deja entonces de ser exclusivamente una cuestión de cuánto petróleo se produce. También importa si puede transportarse, por qué ruta y a qué coste.
La geografía ayuda a entender la magnitud del problema. Ormuz concentra en un espacio muy reducido una ruta energética de alcance mundial y dispone de alternativas limitadas para desviar esos flujos. La siguiente imagen permite apreciar por qué su importancia va mucho más allá de sus dimensiones.
El diésel, donde las crisis empiezan a encontrarse.
Es aquí donde los problemas del refino ruso y las dificultades del transporte en Oriente Medio empiezan a confluir.
Rusia ha sido históricamente uno de los grandes centros mundiales de refino de petróleo, mientras que Oriente Medio desempeña un papel fundamental tanto en el suministro de crudo como en el de combustibles ya procesados. Cuando se reducen simultáneamente los flujos procedentes de dos regiones tan importantes, la presión sobre el mercado aumenta.
La AIE calcula que las exportaciones marítimas mundiales de gasóleo y diésel promediaron 4,7 millones de barriles diarios durante los primeros ocho meses de 2026, un 10 % menos que un año antes. La caída resulta todavía más llamativa al observar conjuntamente Rusia y Oriente Medio: sus exportaciones de diésel descendieron hasta unos 520.000 barriles diarios en Agosto, aproximadamente un 75 % menos que en Agosto de 2025.
Los inventarios muestran también hasta qué punto se ha estrechado el mercado. En Estados Unidos, las existencias de destilados cayeron hasta niveles excepcionalmente bajos para esta época del año, mientras que analistas y participantes del mercado consideran que la escasez mundial de diésel podría prolongarse durante 2027.
¿Por qué importa tanto este combustible? Porque su uso va mucho más allá de los automóviles. El diésel es esencial para el transporte pesado, la agricultura y numerosas actividades industriales. Si su disponibilidad disminuye y su precio permanece elevado durante un periodo prolongado, el efecto puede trasladarse a los costes de transporte y producción de muchos otros bienes.
¿Subirán entonces los combustibles?
El escenario actual ejerce una fuerte presión sobre los precios de los combustibles, pero eso no significa que estos vayan a subir de manera continua ni permite anticipar hasta dónde podrían llegar.
El precio que pagamos en una estación de servicio no depende únicamente de la cotización de un barril de petróleo. También intervienen las características del crudo, el coste de transformarlo, la disponibilidad de gasolina y diésel, los inventarios, el transporte, los seguros, los márgenes comerciales y los impuestos aplicados en cada país.
De hecho, lo ocurrido este mismo Lunes demuestra lo rápido que puede cambiar el mercado. El Brent, una de las principales referencias internacionales del precio del petróleo, llegó a bajar momentáneamente de los 100 dólares por barril y finalmente cerró en 100,34 dólares, después de haber terminado el Viernes por encima de los 104. Entre los factores que contribuyeron a la caída estuvieron la recuperación parcial de las exportaciones saudíes y las expectativas de posibles avances diplomáticos entre Estados Unidos e Irán.
El crudo es, por tanto, el punto de partida, pero no determina por sí solo el precio de los combustibles. El siguiente esquema permite visualizar las principales piezas que intervienen entre el barril de petróleo y el precio que finalmente encontramos en una estación de servicio.
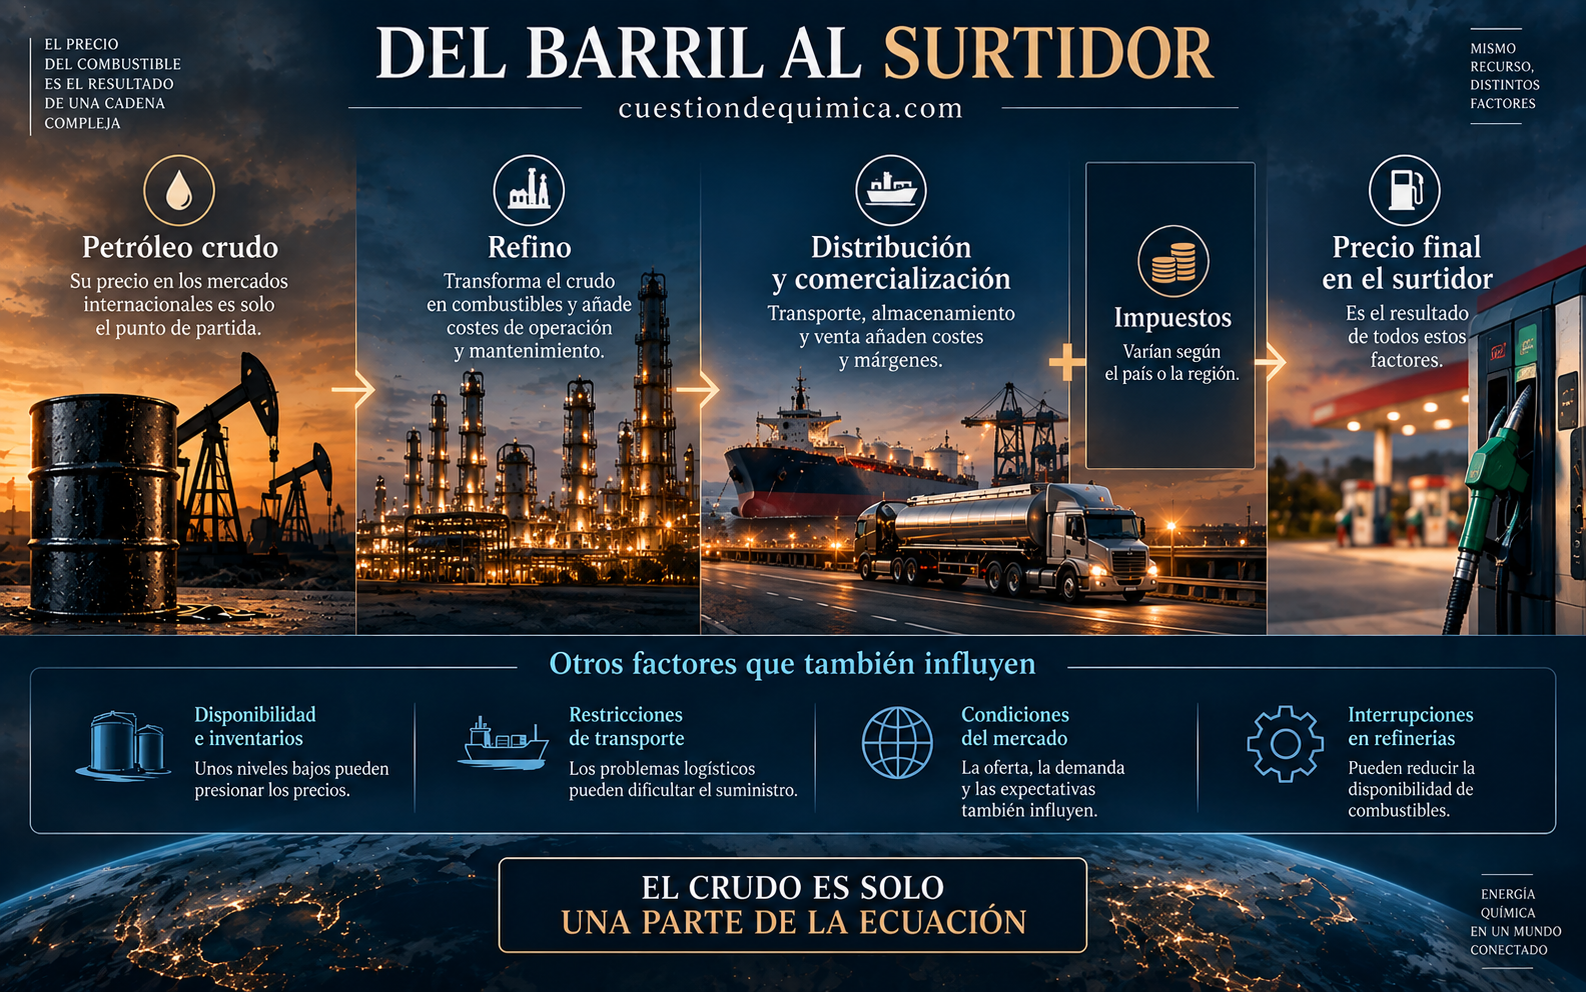
Y aquí aparece una aparente contradicción muy útil para comprender esta crisis: el petróleo puede bajar de precio mientras el diésel continúa caro o escaso. Si uno de los principales cuellos de botella está en la capacidad de refino, disponer de más crudo no permite producir inmediatamente más combustible.
Tener petróleo, en definitiva, no significa necesariamente tener gasolina o diésel.
Venezuela vuelve al tablero energético.
Y aquí vuelve a aparecer Venezuela.
Y aquí vuelve a aparecer Venezuela.
En Marzo ya analizamos en este blog su posible papel ante una reconfiguración del suministro internacional. Seis meses después, esto adquiere una nueva dimensión.
Según la Administración de Información Energética de Estados Unidos (EIA, por sus siglas en inglés), Venezuela contaba en 2023 con aproximadamente 303.000 millones de barriles de reservas probadas de crudo, alrededor del 17 % de las reservas mundiales y la mayor cantidad registrada para un país. Sin embargo, una cifra de reservas, por enorme que sea, no nos dice por sí sola cuánto petróleo puede llegar al mercado en un momento determinado. Para eso hacen falta capacidad de producción, inversión, infraestructura y, después, instalaciones capaces de procesar el crudo obtenido.
Precisamente en septiembre se han producido nuevos movimientos en este sentido. Chevron anunció un plan para invertir más de 7.000 millones de dólares durante los próximos cinco años en sus empresas conjuntas venezolanas, con el objetivo de aproximadamente duplicar su producción hasta alcanzar unos 600.000 barriles diarios.
El 16 de Septiembre, la estadounidense Continental Resources firmó además un memorando de entendimiento con Petróleos de Venezuela, S.A. (PDVSA) para desarrollar conjuntamente el bloque Ayacucho 2 de la Faja Petrolífera del Orinoco.
Pero Venezuela también permite entender otra cuestión fundamental: no todos los barriles de petróleo son iguales.
La mayor parte de las reservas venezolanas se encuentra en la Faja Petrolífera del Orinoco y corresponde fundamentalmente a crudos pesados y extrapesados. Su elevada densidad y viscosidad hacen que su extracción, transporte y procesamiento presenten necesidades diferentes a las de muchos crudos más ligeros.
Hablar de reservas de petróleo únicamente en términos de barriles puede ocultar una diferencia fundamental: las propiedades físicas del crudo condicionan la forma en que puede transportarse y procesarse. La comparación permite entender por qué dos barriles de petróleo pueden plantear necesidades industriales muy distintas.
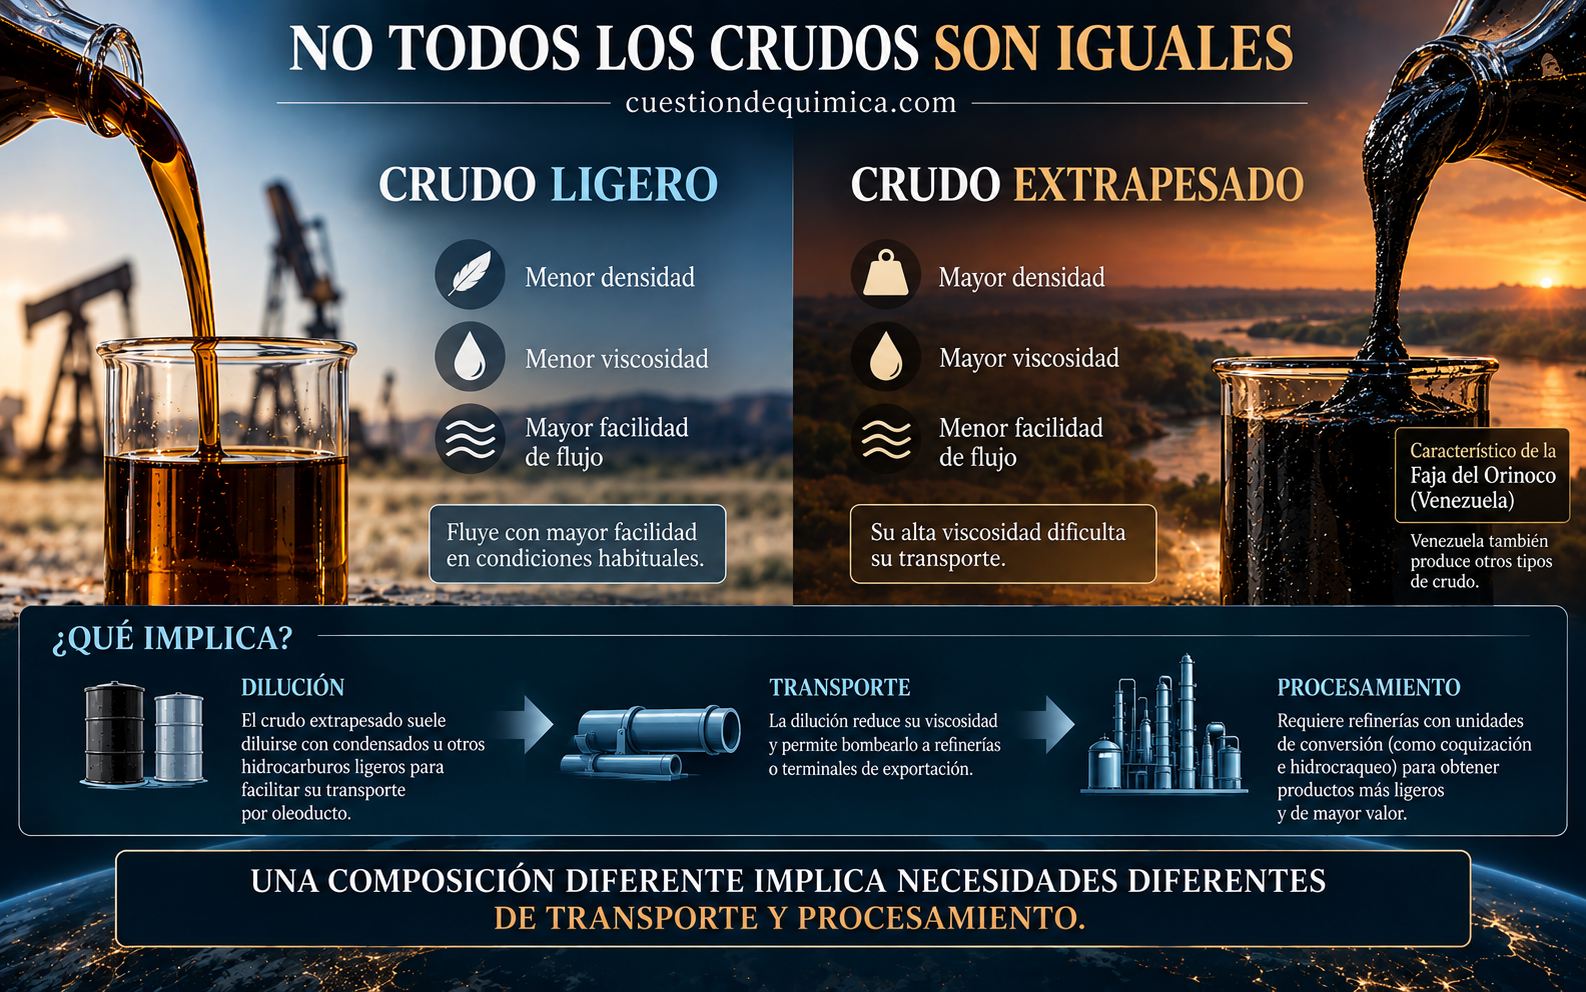
Una vez en la refinería, su transformación también exige instalaciones adecuadas. Las refinerías de la costa estadounidense del Golfo de México están especialmente preparadas para procesar crudos pesados como los venezolanos.
Esto ayuda a entender por qué un barril procedente de Venezuela no sustituye automáticamente a cualquier barril que deje de llegar desde otra región.
La cantidad de petróleo importa, pero su composición también.
Cuando varios puntos críticos están bajo presión.
Nada de lo anterior conduce necesariamente a un único desenlace. Una desescalada en Oriente Medio, una normalización progresiva del tránsito por Ormuz o la recuperación de parte de la capacidad de refino podrían aliviar las tensiones actuales.
Si las interrupciones persisten, en cambio, el mercado del diésel y de otros destilados medios, la familia de productos derivados del petróleo a la que pertenecen el diésel y el combustible de aviación, podría continuar sometido a una presión considerable. La Agencia Internacional de la Energía señala que los datos sugieren que el sistema de refino de los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) se encuentra cerca de su límite práctico para aumentar la producción de estos combustibles. Si la actividad de las refinerías no se recupera en Rusia o en Oriente Medio, o si la demanda no disminuye, la tensión podría mantenerse durante meses.
Ahí está la verdadera dimensión del problema. No se trata simplemente de preguntarnos si el mundo tiene suficiente petróleo. Para que ese petróleo termine convertido en combustible tienen que funcionar distintos eslabones de una misma cadena: hay que extraerlo, transportarlo y procesarlo en instalaciones capaces de trabajar con sus características concretas.
Una refinería dañada en Rusia, un petrolero que encuentra dificultades para atravesar Ormuz y un barril extrapesado procedente de la Faja del Orinoco pueden parecer asuntos completamente diferentes. En realidad, terminan planteando las mismas preguntas:
¿Dónde está el petróleo? ¿Podemos transportarlo? ¿Tenemos las instalaciones adecuadas para procesarlo? ¿Y podemos convertirlo, a tiempo y a un coste asumible, en el combustible que necesitamos?
La geopolítica condiciona buena parte de dónde y cuánto petróleo se produce, por qué rutas puede viajar y quién puede comprarlo. Los mercados reflejan esas tensiones en los precios. Pero entre el petróleo que permanece bajo tierra y la gasolina, el diésel o el queroseno que finalmente mueve vehículos, mercancías, aviones e industrias hay toda una serie de transformaciones que hacen posible convertir uno en los otros.
Entre ambos está la química.
Sin más que añadir, como siempre, gracias por leerme, y hasta una próxima entrega.

